币安理财是什么?一句话:把闲置的币放进币安官方「赚币」,按天拿收益。
它主要分两种:活期(随时能取,收益低一点)和定期(锁一段日子,收益通常更高)。两者的核心区别不是年化数字,而是赎回规则——定期提前赎回会失去这一期已经累计的收益。
读完约 10 分钟,先记住两件事:定期别把近期要用的钱锁进去;「保本赚币」保的是币的数量,不保人民币价值——币价跌了照样亏。
先判断你属于哪一种:
| 你的资金情况 | 选择建议 |
|---|---|
| 这笔币随时可能交易或提币 | 选活期,保留流动性 |
| 确定一段时间不用、想收益更高 | 比较定期的收益与锁仓期限 |
| 只想领一笔短期加息 | 先确认加息适用的金额档位和活动期限 |
| 持有 BNB、关注新币奖励 | 看 BNB 赚币和当期活动规则 |
| 无法承担本金损失 | 不应把赚币当成无风险的银行存款 |
判断原则:先确定什么时候要用这笔币,再看实际能拿到多少收益,而不是直接选页面上 APR 最高的那个。
一、币安理财(赚币)到底是什么?
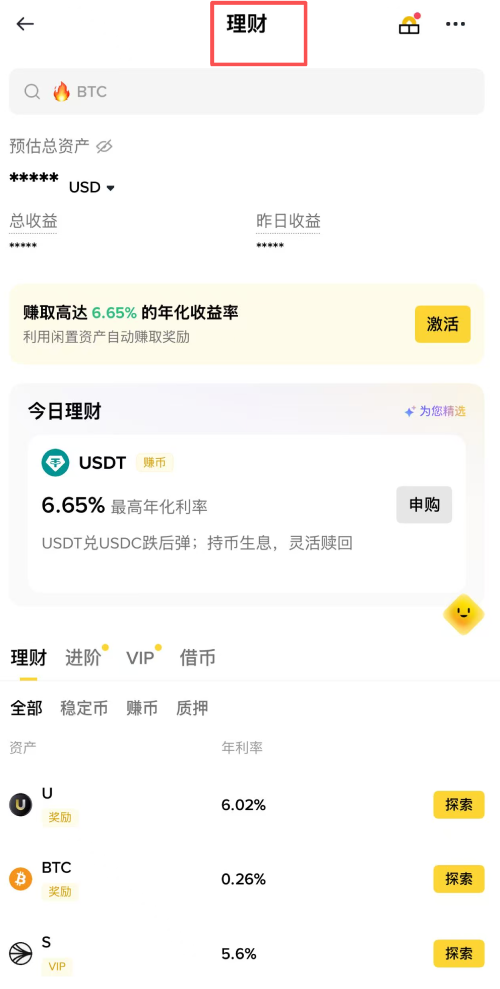
币安理财在 App 里叫「赚币」,官方产品名是「保本赚币」(Simple Earn)。你把手里的币申购进活期或定期产品,币安把这些币用于平台业务、出借获利等,再把收益按天分给你。
先分清产品层级,避免看教程看懵:
- 保本赚币:就是活期 + 定期,本文讲这两个。
- 进阶理财:双币投资、智能套利、链上赚币这类,本金可能换成另一种币、会亏,是另一条产品线,不在本文展开。
- BNB 特殊玩法:BNB 放进活期或定期,会自动参加 Launchpool 挖新币,定期还能参加 Megadrop。
收益以「币」计价:存 ETH 赚 ETH,存 USDT 赚 USDT。这一点很关键,后面讲风险时会再展开。
二、活期和定期差在哪?一张表说清
定期产品还分「浮动利率」和「固定利率」两种,先看整体区别:
| 对比项 | 活期 | 定期 |
|---|---|---|
| 利率 | 实时 APR,每分钟更新 | 浮动或固定两种 |
| 能否随时取出 | 能,赎回不扣收益 | 到期才能无损取出 |
| 提前赎回 | 不损失已累计收益 | 失去这一期全部累计收益 |
| 锁仓 | 无 | 有(常见 7/30/60/90 天等) |
| 赎回到账 | 通常即时,但有每日赎回上限 | 提前赎回通常最长 72 小时退回 |
一句话概括:活期买的是「随时能取」,定期买的是「更高收益」,代价是锁仓 + 提前赎回清零收益。 不确定这笔币会不会用,就选活期。
三、活期申购教程与收益
申购步骤
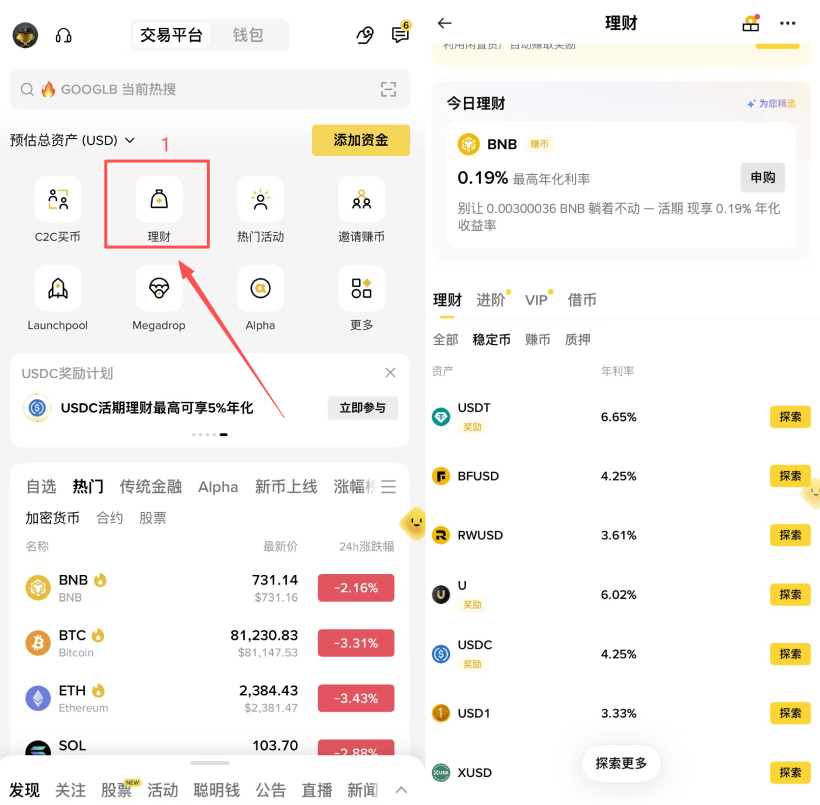
1.登录币安 App,进入「理财」或「赚币」页面。
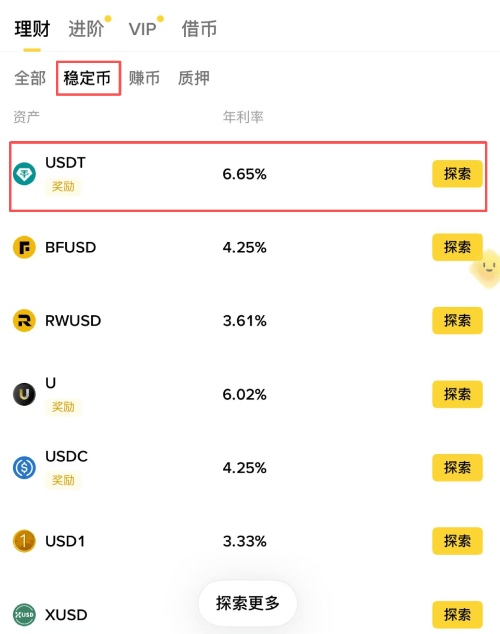
2.搜索要申购的币种,比如 USDT、USDC。
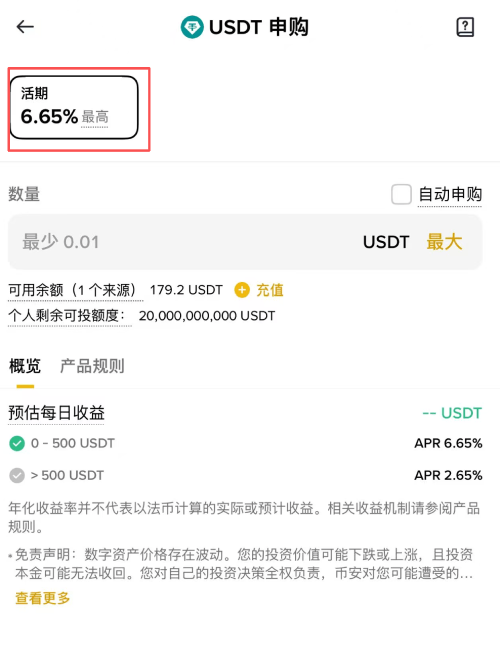
3.找到该币种的「活期」产品,点击「申购」,输入金额。
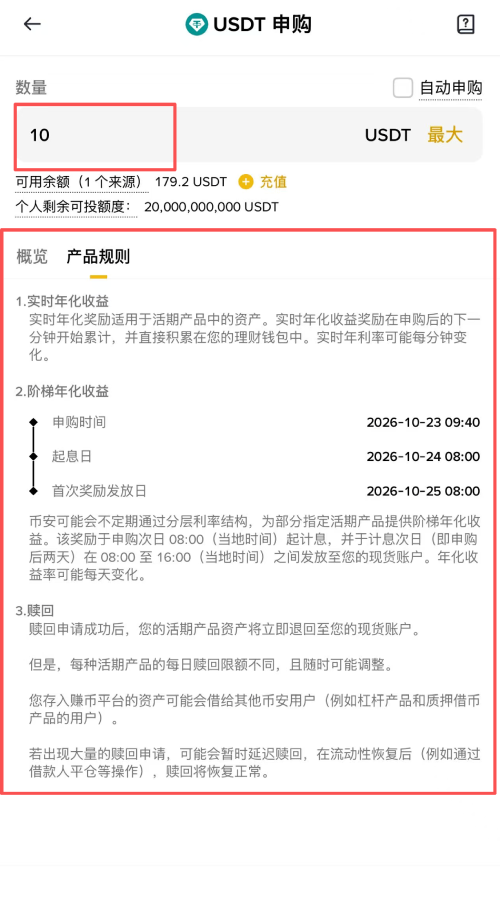
4.核对实时 APR、阶梯 APR、申购限额和产品规则,再确认申购。
活期的收益分两部分,到账位置不一样
这是新手最容易混淆的一点:
| 收益类型 | 累计方式 | 到账位置与时间 |
|---|---|---|
| 实时APR奖励 | 按分钟累计 | 直接加到理财账户的资产余额里,APR每分钟可能变 |
| 阶梯APR奖励 | 对符合条件的申购金额给额外奖励 | 通常在申购后第2天08:00–16:00(北京时间)发到现货账户 |
所以今天申购,不一定今天就能在现货钱包看见全部奖励——实时收益在理财账户,阶梯收益要晚一两天才到现货。
活期怎么赎回
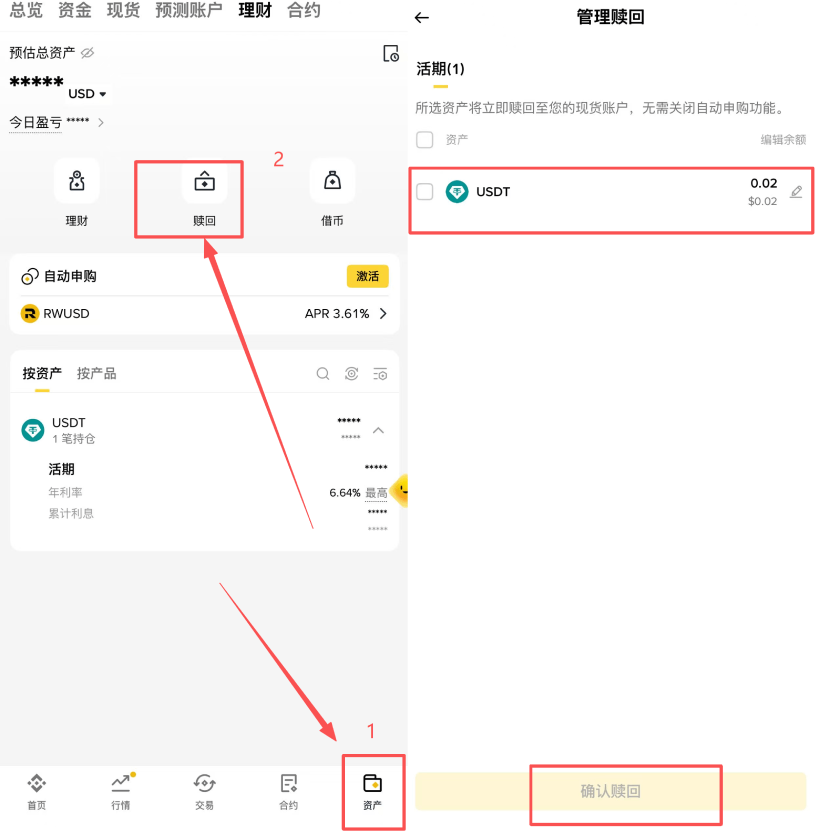
进入「资产 → 理财」,找到活期持仓,点「赎回」,输入金额确认。正常情况下赎回成功后资产回现货账户,但有三点要注意:
- 每日赎回限额:每种活期产品可能有独立的每日赎回上限。
- 流动性不足:集中赎回、市场剧烈波动或系统异常可能延迟到账。
- 资产被用作抵押:如果活期资产已用于币安活期借币抵押,要先还清借款、解除抵押才能赎回。
所以「随时赎回」是指随时能发起符合条件的赎回申请,不是承诺任何金额都瞬间到账。
四、定期怎么锁?提前赎回会怎样?
锁多久、收益怎么发
定期要选一个锁仓周期,常见 7 / 30 / 60 / 90 天,具体档位因币种而异。利率分两种:
- 固定 APR:申购成功后,当期利率按申购时确认的规则保持不变。
- 浮动 APR:即使已经申购,锁仓期间的收益率仍可能调整。
申购前应打开「产品规则」,确认当前属于哪一种。收益通常每天发到现货账户;部分产品也可能累计到到期日一次性发放。
提前赎回的后果(全文最关键的坑)
定期没到期也能赎回,但代价是这一期已经累计的收益全部清零,已经发到钱包的奖励也可能从退回的本金里扣回,本金通常最长 72 小时才退回现货账户。
举一个例子:
| 做法 | 收益 | 本金 |
|---|---|---|
| 锁 30 天、正常到期 | 拿到全部 30 天收益 | 到期回现货 |
| 第 10 天提前赎回 | 前 10 天收益清零,已发的扣回 | 通常最长 72 小时退回 |
比如你申购 1,000 USDT 定期,提前赎回前已经收到 2 USDT 奖励。如果适用「扣回全部奖励」的规则,赎回时可能退回 998 USDT,加上此前已到账的 2 USDT,合计还是 1,000——意味着这一期最后没赚到净收益。这不是额外收 2 USDT 手续费,而是收回已经发过的收益。
另外两点:部分特殊定期产品不支持提前赎回;符合条件的提前赎回申请一旦确认,通常不可撤销。
所以定期只适合放「这阵子肯定不碰」的币。大额资金想保留部分流动性,可以拆成几笔申购(比如 100 拆成 4 笔 25),以后只提前赎回其中一笔,不影响其余三笔继续计息。
五、收益怎么算?APR 5% 能赚多少钱?
APR 和 APY 不是一回事
| 指标 | 含义 |
|---|---|
| APR(年化收益率) | 按年折算的收益率,单利,收益不滚入本金 |
| APY(年化复利收益率) | 考虑复利后的年化收益率 |
币安页面主要显示 APR。部分活期实时收益会累积到理财余额,但定期自动续投一般不会把已发奖励自动加入下一期本金,所以别看到「自动申购」就以为一定在复利。
简单收益公式
按天简单计算:每日预计收益 = 申购金额 × APR ÷ 365。假设 1,000 USDT 全程保持 5% APR:
| 持有期限 | 理论收益(USDT) |
|---|---|
| 1 天 | 约 0.1370 |
| 7 天 | 约 0.9589 |
| 30 天 | 约 4.1096 |
| 90 天 | 约 12.3288 |
这只是固定 APR 的数学示例,不代表币安当前有 5% 的对应产品,也没算平台的小数位处理和具体奖励规则。
六、阶梯 APR 才是关键:页面最高利率不是全部本金都享受
这是很多人没讲清楚的地方。活期的叠加年化不是简单用页面上最高的百分比乘以全部本金,阶梯奖励往往只覆盖一小部分本金。
以 Binance 2026 年 10 月 21 日公告列出的活期收益结构为例:
| 币种 | 实时 APR | 阶梯奖励 APR | 阶梯覆盖档位 |
|---|---|---|---|
| USDT | 约 2.5% | 4% | 0 – 500 USDT |
| USDC | 约 2.5% | 2% | 0 – 10,000 USDC |
| ETH | 约 1.2% | 0.1% | 0 – 0.2 ETH |
这是公告发布时点的近似值与档位,不是本文发布时你登录账户的实时报价,实际以产品页面为准。
举例:10,000 USDT 活期,不是全部按 6.5% 算。
假设 USDT 活期实时 APR 维持在 2.5%,额外阶梯 4% 只适用于前 500 USDT,那么:
- 基础部分:10,000 × 2.5% = 250 USDT / 年
- 阶梯部分:500 × 4% = 20 USDT / 年
- 合计约 270 USDT / 年,折算到 10,000 本金上,实际简单年化约 2.7%,而不是 6.5%。
这就是为什么两个人都申购 USDT 活期、投入金额不同,最终实际收益率可能不一样。看收益时,先问「这个加息档位覆盖多少金额」。
七、安全吗?「保本」到底保什么?
币安把这类产品叫「保本赚币」,这里的「保本」指的是币的数量层面——存 1 个 ETH 到期还是 1 个 ETH,不是指人民币价值不变,也不是银行存款保险。币安官方页面也明确提示「虚拟资产价格可能剧烈波动」「您可能无法收回投资本金」。
要分清四种风险:
1. 币价下跌风险
假设你 1 ETH 是 30,000 元买的,申购 ETH 活期后 ETH 跌到 20,000 元,哪怕你多赚了一点 ETH,按人民币算还是亏。赚币增加的是「币的数量」,不替你抵消「币价下跌」。
2. 稳定币脱锚风险
USDT、USDC 以锚定美元为目标,但它们不是美元存款。如果稳定币严重脱锚、发行方或赎回机制出问题,即使账面数量没少,实际兑换价值也可能下降。
3. 平台及业务风险
活期指南说明,部分赚币资产会提供给平台业务、出借获利。即使有抵押管理,仍可能遇到借款人违约、市场剧烈波动、安全事件等极端情况。
4. 流动性与赎回风险
活期受每日限额和资金池流动性影响;定期提前赎回会失去全部当期收益、到账可能延迟,部分产品还不支持提前赎回。
所以结论是:「保本型」「低风险」「随时赎回」都不等于没有本金损失或流动性风险。 只把你能承受币价波动的闲置资金放进来,别拿生活要用的钱去赚那点利息。
八、自动申购和到期续投:设一次,一直滚
两个自动化设置,但机制不一样:
- 活期自动申购:系统每天 UTC 02:00 和 16:00 检查现货账户闲置余额,自动申购符合条件的活期。注意开启后现货余额可能被自动转入理财账户,交易或提币前要检查可用余额。
- 定期自动续投:到期后自动续购同期限产品,但一般只用原始本金续投,已发奖励回到现货、不自动加入下一期。如果原产品额度满了,系统可能按规则把到期资产转入同币种活期。
所以自动续投不是永久锁定某个 APR,也不保证每次都买到同一产品。
九、BNB 放进理财,能自动参加 Launchpool 吗?
符合条件的 BNB 活期和定期持仓,可以在有活动时自动参与 Launchpool 新币挖矿;BNB 定期还可能符合 Megadrop 积分条件,符合条件的持仓也可能获得 HODLer 空投。
但这不是「放进去就一定有」——实际资格取决于你所在地区、产品规则、活动是否开放和持仓计算条件。如果 BNB 活期被用作借币抵押、或已赎回用于交易,也可能影响部分活动资格。
如果你的目的只是挖新币,要先查当期活动资格,而不是因为某个产品给过额外奖励就立刻买 BNB。 BNB 本身的价格风险,不会因为放进赚币就消失。
十、常见问题 FAQ
币安理财活期和定期哪个收益高?
定期通常可能给更高 APR,但不保证始终高于活期。部分活期有额外阶梯奖励或限时活动,比较时必须用同一币种、相近时间和实际申购金额对应的收益率,不能只比页面上最大的那个数字。
币安活期理财可以随时赎回吗?
可以随时发起符合条件的赎回申请,正常赎回成功后回现货账户。但每日赎回限额、流动性不足、系统异常或资产被用作抵押等情况,可能限制或延迟赎回。
币安定期可以提前赎回吗?
部分定期支持提前赎回,但通常要放弃这一期全部累计收益,已发放的奖励也可能从退回本金中扣回。部分特殊定期不支持提前赎回,以申购前的产品规则为准。
币安定期提前赎回多久到账?
官方通常提示最长约 72 小时退回现货账户,特殊情况可能延迟。不能把提前赎回当成和活期一样的即时取回。
币安理财收益是每天发吗?
不完全一样。活期实时收益按分钟累计到理财账户,阶梯奖励通常申购后第 2 天发到现货账户;普通定期通常按日发到现货,部分产品可能到期一次性发放。
币安理财 1,000 USDT 一天能赚多少?
要先看当前实际 APR 和奖励档位。假设全部金额按 5% 固定 APR 简单计算,1,000 × 5% ÷ 365,每天约 0.137 USDT。实际收益必须结合当前利率和产品规则算。
币安理财会亏本金吗?
有可能。币价下跌、稳定币脱锚、平台及借贷业务风险都可能导致损失。官方虽然用「保本赚币」命名,但也明确提示「虚拟资产价格可能剧烈波动」「您可能无法收回投资本金」。
币安理财自动申购会自动复利吗?
部分活期实时收益会累积到理财余额,但定期自动续投一般不会自动把已发奖励加入下一期本金。要检查实际奖励发放方式,别凭「开启自动申购」就认定在完整复利。
BNB 活期和定期都能拿到新币空投吗?
符合条件的 BNB 活期和定期可能参与 Launchpool 和 HODLer 空投,BNB 定期还可能参与 Megadrop。能否拿到取决于当期活动和资格规则,不能保证一直有空投。